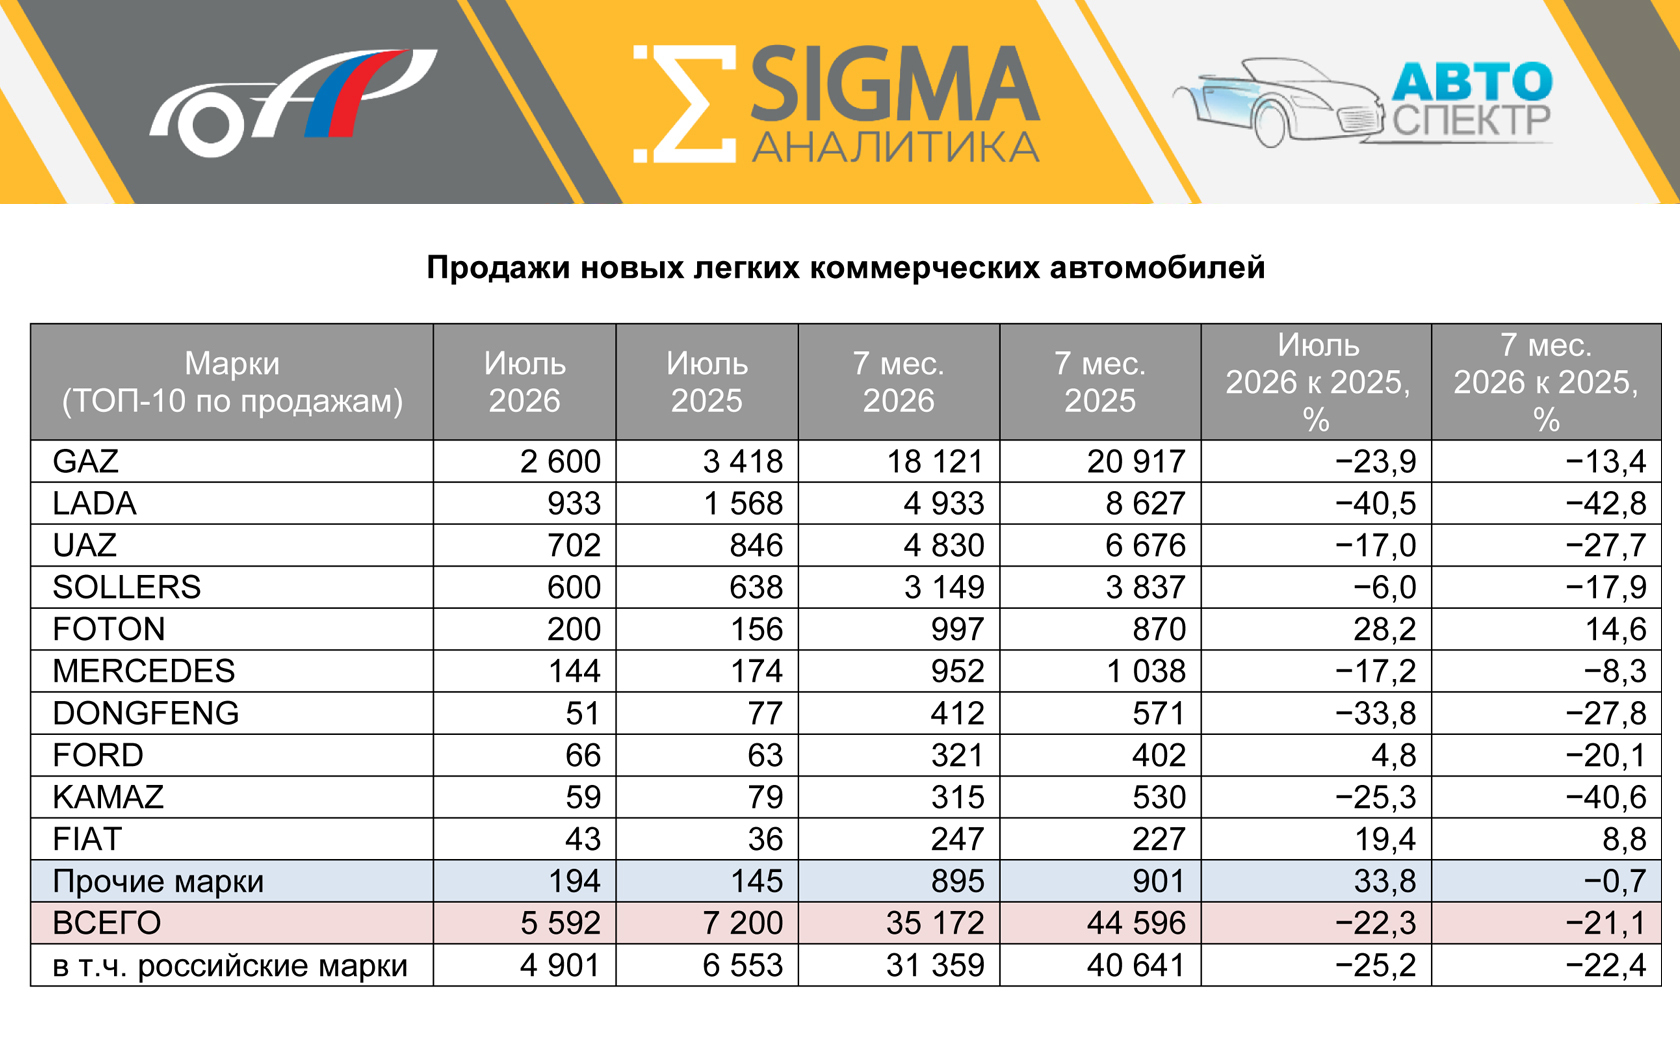
В сегменте легких коммерческих автомобилей (LCV) сохраняется снижение продаж – в июле падение составило 22% по сравнению с июлем прошлого года, было реализовано 5 592 единицы, а за семь месяцев снижение составило 21% и продано 24 797 единиц. С начала года реализация российских марок LCV упала на 23% – до 31 359 ед., а иностранных – на 4% (3 813 ед.).
Среди лидеров рынка LCV выделяются GAZ (18 121 ед., –13%, доля 53%), LADA (4 933 ед., –43%, доля 20%) и UAZ (4 830 ед., –28%, доля 19%). Наиболее востребованной моделью остается GAZelle NEXT (11 213 ед., –17%). Лидирующие позиции GAZ, LADA и UAZ, несмотря на отрицательную динамику, свидетельствуют о том, что эти производители имеют сильные позиции, но нуждаются в адаптации к рыночным условиям.
=====
С полным текстом данного и других отчетов (включая архивные), содержащие глубокий анализ ситуации на автомобильном рынке России, можно познакомиться на сайте Аналитического центра SIGMA EXPO GROUP по ссылке.